こんにちは、ゆうペイです!
この記事は、職人を辞めたいと考えている人に向けて、
毎日の支払いを、今のうちに現金メインからキャッシュレスに変えておくことをすすめる話です。
何にいくら使ったかが自動で残る払い方に、会社に勤めているうちに変えておくのがおすすめです。
👉️ナゼか
辞めたあとは収入が細るので、毎月いくら出ていくかを正確に知っておく必要があります。
現金で払っていると、何にいくら使ったかが残らないので、その数字が出せないからです。
そのために💡新しくカードを作る人も、会社に勤めているうちのほうが申し込みが進みやすくなります。
心の声
現金のほうが目に見えるから節約できる。カードは怖いし、使いすぎてしまいそう。
その気持ち、わかります。
でも、お金が残らない原因は、記録に残らない方法で払っていることかもしれません。
☝️結論から言うと、辞める前に、毎日の支払いを現金からキャッシュレスに変えます。
カードをスマホに入れてタッチで払い、家計簿アプリにつないで、何にいくら使ったかを自動で残す。
使いすぎが心配な人は、チャージした分しか使えない払いかたから始めれば大丈夫です。
現金はゼロにしなくていい。もしものときと、現金しか使えない所の分だけ財布に残します。
この記事では、現金で払うことが多い人向けに、
- 現金で払うとお金が貯まりにくい理由
- 辞める前に変えておく理由
- 現金からキャッシュレスに変える3つの手順
- 使いすぎが怖い人の始め方
☝️を、日払いや手渡しの給料など職人の働き方に合わせてお伝えします。
財布とスマホを手元に置いて、読んでみてください。
現金で払うと、何にいくら使ったかが残らない
毎日の支払いを現金ですると、何にいくら使ったかは、自分でレシートを集めて書かない限り残りません。
家計簿をつけようとしても、書き忘れた日や、レシートをなくした分が抜けていきます。
記録が残らない払い方をしていると、使いすぎにも気づきにくい。
現金で払っていると、ほかにも次のようなことが起きやすくなります。
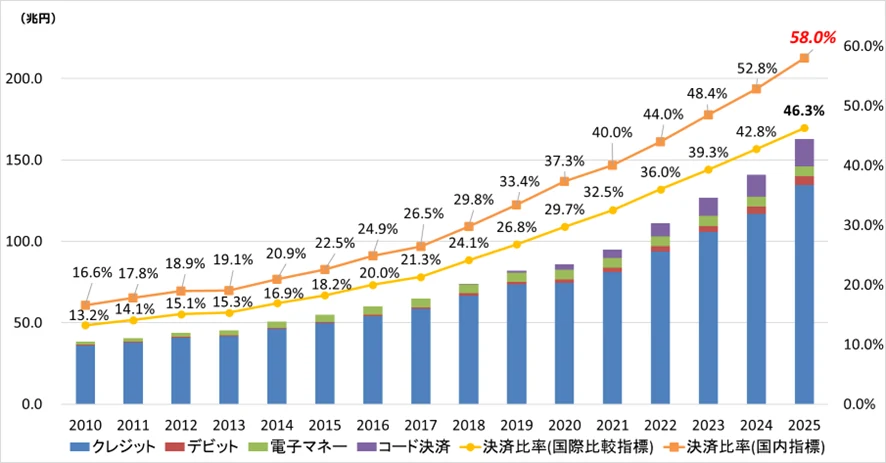
キャッシュレスで払う金額は年々増えていて、経済産業省によると、2025年は、買い物などで払ったお金の58.0%がキャッシュレスでした(回数ではなく、金額で数えた割合です)。
現金の役目は、もしものとき(災害で停電したときなど)と、現金しか使えない所の分くらいになってきています。
辞める前に変えておく3つの理由
キャッシュレスは辞めたあとでも始められます。
それでも辞める前に変えておくのは、次の3つの理由からです。
辞めたあと毎月いくら要るかの数え方は、こちらにまとめています。
👉 仕事を辞めるなら貯金はいくら?辞めたあと毎月いくら要るか、職人が辞める前に数える方法
何にいくら使ったかが分かるようになると、辞めなかったとしても、毎月のムダに気づけます。
払い方を変える準備は、辞めても辞めなくても家計に残ります。
現金からキャッシュレスに変える3つの手順
変えるのは、次の3つだけです。
全部いっぺんにやらなくても、①から順に1つずつ進めれば大丈夫です。
① 給料を受け取る口座を、スマホで使える銀行にする
まず、給料を受け取り、カード代を払うメインの銀行口座を1つ決めます。
スマホのアプリで残高を見たり、コンビニのATMで入出金したりできるネット銀行だと、銀行の窓口やATMに並ぶ手間が減ります。
ネット銀行が怖い、店のある銀行のほうが安心だと感じる人は、先にこちらを読んでみてください。
👉 ネット銀行はやめた方がいい?危ないのは偽メール。店のある銀行との違いと安全な使い方
どのカードと銀行にするか迷ったら、つながる組み合わせで選ぶ方法をこちらにまとめています。
👉 メインカードとメインバンクのおすすめは?職人が辞める前にそろえる、カードと銀行の組み合わせ
② カードをスマホに入れて、タッチで払う
次に、普段使うクレジットカードを、スマホのウォレットアプリ(iPhoneならAppleのウォレット、AndroidならGoogle ウォレット)に入れます。
レジでは「iDで」「クイックペイで」「Visaで」のように言って、スマホを端末にかざせば払えます。
使いすぎが心配な人は、先に使いすぎが怖い人の始め方を読んで、前払いのカードから始めても大丈夫です。
クレジットカードを入れた場合、iD・QUICPay・タッチ決済のどれで払っても、使った分はあとからカード代としてまとめて口座から引かれます。
どれが使えるかは、カードによって違います。レジのまわりのマークで、使える払い方を確かめます。
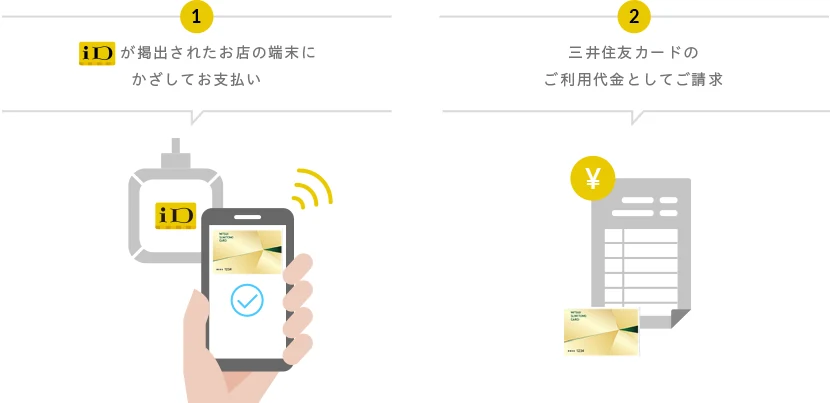
たとえば、iDに対応した三井住友カードをスマホに入れて払う場合は、①iDのマークがあるお店の端末にかざして払い、②使った分は三井住友カードの利用代金として請求されます。
💡 カードは2枚まで、QRコード決済はあと回し
・カードは、普段使う1枚と、使えない店のための予備1枚の、2枚までで十分です。何枚も持つと、どれで払うか迷ううえ、年会費や不正利用の心配、管理の手間が増えます
・QRコード決済(○○Payなど)は、あと回しにします。家計簿アプリにつながりにくいものがあり、店ごとにお得な払い方を使い分けると、何にいくら使ったかがかえって分かりにくくなります
・現金かQRコード決済しか使えない店では、QRコード決済で払っても大丈夫です。あとで家計簿アプリを見て、入っていない分だけ手で足します
私の家では、光熱費や買い物は、カード1枚で払っています。
払うたびに財布を出さなくていいので、会計も早く終わります。
③ 家計簿アプリに、口座とカードをつなぐ
最後に、家計簿アプリ(マネーフォワード MEなど)に、①の口座と②のカードをつなぎます。
つないでおけば、カードやスマホで払った分が自動で記録され、食費・日用品などに分けてくれます。
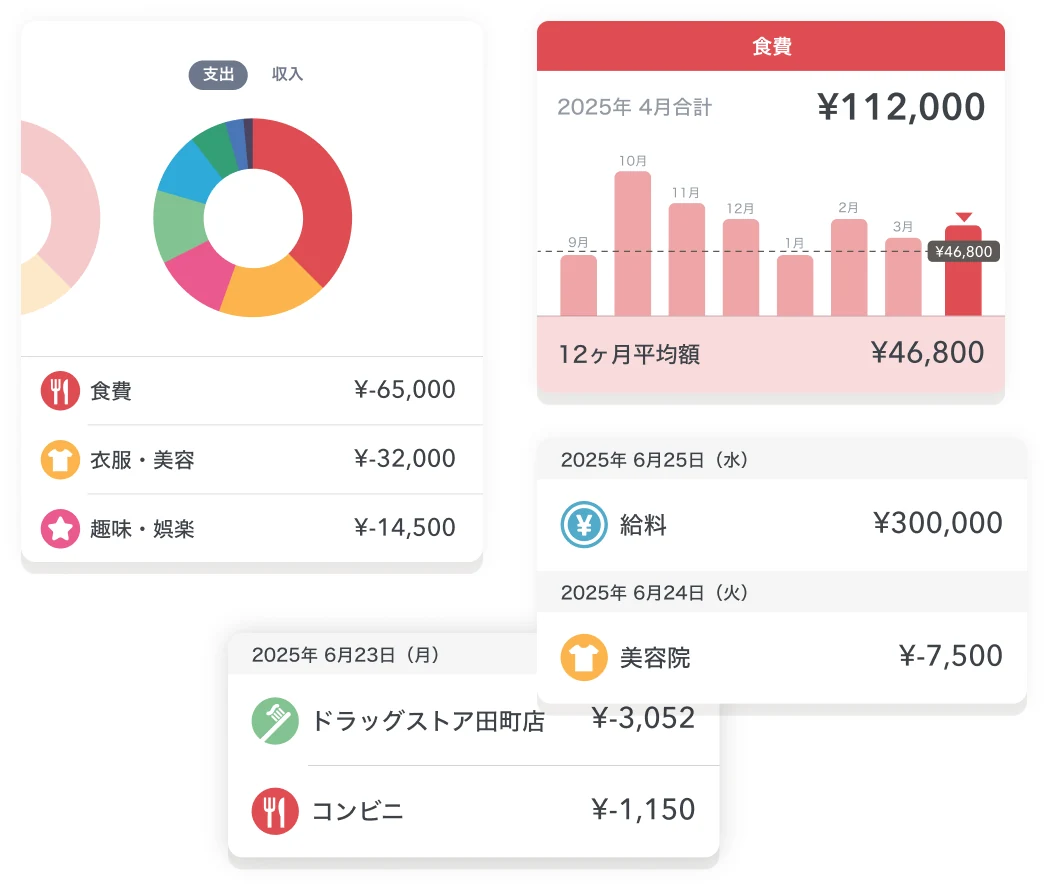
下の図は、マネーフォワード MEの公式サイトが、家計管理の機能を紹介するために、いくつかの表示例をまとめた画像です。
支出を分類ごとに分けた円グラフ、食費の月ごとの推移、日付ごとの入出金が並んでいます。
マネーフォワード MEは、無料だとつなげるのが4件までです(2026年10月時点)。
口座とカードを少なくしておくと、無料の範囲で全部つなげます。使っていないカードや口座の整理は、こちらにまとめています。
👉 クレジットカードと銀行口座は、辞める前に整理しておこう。職人が支払いをまとめて、使わない分を解約する手順
家計簿アプリは、使ったお金を集めて見せてくれる道具です。
いくらまで使うかは自分で決めて、月に1回、アプリの数字と比べます。
🪙 現金は、ゼロにしなくていい
・いきなり現金を全部やめるのは難しいので、財布には、もしものときの分と、現金しか使えない所の分だけ残します
・足りなくなったら、コンビニのATMで出せるようにしておきます。ドコモの銀行は、スマートプログラム(ドコモの銀行の優遇の仕組み)の対象の支店なら、セブン銀行かローソン銀行のATMでスマホのアプリを使って入出金しても、何度でも手数料がかかりません。提携サービスから開いた口座など、対象外の支店では、無料の回数に決まりがあります(2026年10月時点)
・現金で払った分は、家計簿アプリに手で1行足します。現金を使う場面が少ないほど、この手間も減ります
🔎 職人なら、ここも決めておく
・日払いや手渡しで給料を受け取る人は、受け取ったらその日のうちに、コンビニのATMで口座に入れます。財布に入れたままにしないことが、「入った分=使っていい分」を防ぐいちばんの近道です
・現場で現金のやりとりがある人は、その分だけを財布に入れておき、使ったら家計簿アプリに手で足します
・一人親方など個人事業主として働く人は、仕事のお金と家のお金で、口座とカードを分けておきます。混ざると、家でいくら使っているかが分からなくなります
個人事業主として働くときに、辞める前に確かめることは、こちらにまとめています。
👉 個人事業主の保険・年金・労災は会社員とどう違う?職人が辞める前に確かめること
使いすぎが怖い人の始め方
💳 クレジットカードで困ったことがある人へ
「カードで払うようにしたら、毎月の請求が苦しくなった」「リボ払いの残りが、なかなか減らない」。
そうなるのは、カードそのものではなく、使い方に原因があります。
カードを使ったからといって、収入が増えたわけではありません。
カードは、固定費や毎日の買い物の払い方を、現金からカードに置きかえるだけです。
それなのに、カードと現金の二刀流になった気で、買い物できる枠が広がったように感じて、気が大きくなって使いすぎてしまう人も少なくありません。
困りごとにつながりやすいのは、次のような使い方です。
・リボ払い:毎月払う額を決めて払う方法。毎月の額が小さく見えるぶん、使い足すほど払い終わるまでが長くなり、そのあいだ手数料もかかる
・分割払い:買い物ごとに払う回数を決める方法。3回以上だと手数料がかかるカードが多い(2回払いなら手数料がかからないカードもある)
・キャッシング:カードでお金を借りること。利息がかかる借金です
・使った額を見ない:請求が来るまで、いくら使ったかが分からない
これから使う分は1回払いだけにして、使った額を家計簿アプリで見ていれば、カードは何にいくら使ったかを自動で残してくれる道具になります。
すでにあるリボ払いの残りは、これからの買い物を1回払いに変えても、払い終わるまで続きます。
使いすぎが心配な人は、この下の「前払い」から始められます。カードを使うときに決めておくことは、この見出しの最後にまとめています。
リボ払いや使いすぎから抜け出す使い方と、残りの返し方は、こちらにまとめています。
👉 クレジットカード生活をやめたい人へ。リボ払いと使いすぎから抜け出す、困らない使い方
カードやスマホで払うと、財布から現金が減るのを見ないので、「払った」という実感が薄くなりがちです。
だから、使いすぎが心配な人は、最初から後払いにする必要はありません。
使いすぎが怖い人は、チャージした分しか使えない「前払い」から始める。
袋分けしていた人は、口座と前払いのカードで袋分けを続ける
給料を現金でおろして、食費・日用品・積み立てと、封筒や袋に分けて管理している人もいると思います。
その分け方は、キャッシュレスでもそのまま続けられます。
家に現金を置かなくてよくなり、封筒に分けるためにATMでおろす手間もなくなります。
払う予定のお金を目的ごとに分けて貯めるやり方は、こちらでくわしくお伝えしています。
👉 辞めたあとに払うお金を、普段のお金と分けて貯める
🛡 後払いのカードを使うときに、決めておくこと
・払い方は1回払いだけにします。リボ払いや分割払いにすると、使ったあとも支払いが長く続きます。1回払いを選んでも自動でリボ払いになる設定(三井住友カードの「マイ・ペイすリボ」など)になっていないかも、カードのアプリで確かめます
・週に1回、家計簿アプリかカードのアプリで、使った額を見ます。請求が来てから驚かずに済みます
・カード代を払う口座には、いつもカード代より多いお金を入れておきます。足りないと、払えなかった記録が残ることがあります
知らずに変えると、困ること
考えずにキャッシュレスに変えると、次のようなことが起きやすくなります。
まとめ:辞める前に、支払いを現金からキャッシュレスに変えよう
- 現金で払うと、何にいくら使ったかが残らない。記録が残らないと、使いすぎにも気づきにくい
- 辞める前に変えておく。辞めたあと毎月いくら要るかを記録で数えられ、クレジットカードも勤めているうちのほうが作りやすい
- 手順は3つ。給料を受け取る口座をスマホで使える銀行にする → カードをスマホに入れてタッチで払う → 家計簿アプリに口座とカードをつなぐ
- カードは2枚まで、QRコード決済はあと回し。現金はゼロにせず、もしものときと現金しか使えない所の分だけ残す
- 使いすぎが怖い人は、前払いのカードから。袋分けしていた人は、目的別口座と前払いのカードで袋分けを続ける
払い方を変えるのは、節約のためだけではありません。
何にいくら使っているかが分かれば、辞めても辞めなくても、次に何をすればいいかが決められます。
☝️今日やることは1つだけです。
いつも使っているカードを1枚、スマホに入れて、次の買い物をタッチで払ってみる
使いすぎが怖い人は、前払いのカードに決めた額だけ入れて、それで払ってみます。
クレジットカードで始めたいけれど、まだ持っていない人は、カードと銀行の選び方の目安から決めます。
👉 今の準備に合わせて、次に読む記事
・カードと銀行の組み合わせを決める人は、
メインカードとメインバンクのおすすめは?職人が辞める前にそろえる、カードと銀行の組み合わせ
・カードや口座が増えて、整理したい人は、
クレジットカードと銀行口座は、辞める前に整理しておこう。職人が支払いをまとめて、使わない分を解約する手順
・1か月分の記録がたまった人は、
仕事を辞めるなら貯金はいくら?辞めたあと毎月いくら要るか、職人が辞める前に数える方法
払い方は、一度変えれば毎日の手間が減ります。
まずは1回、タッチで払ってみましょう。
辞める前の準備は7つにまとめているので、できるところから始めてみてください。
👉 辞める前の準備7つを見る
2026年10月時点の公式ページなどをもとにしています。使える払い方・手数料・無料で使える範囲は変わることがあるので、申し込む前に各社の案内で確かめてください。
- 経済産業省「2025年のキャッシュレス決済比率を算出しました」(2026年3月31日・2025年のキャッシュレス決済比率は58.0%)
- 三井住友カード「カードの不正利用に対する保障制度について」(不正利用を申し出た日から遡って60日前までの利用を補償・家族や同居人による利用や、故意や過失で暗証番号を知られた場合の暗証番号を使った利用などは対象外)
- 三井住友カード「1回払いで買物したのにリボ払いになっていますが、なぜですか?」(「マイ・ペイすリボ」の設定があると、1回払いを選んでもリボ払いになる・取り消す前のリボ払いの残りは引き続きリボ払い)
- 電子マネー「iD」(クレジットカード・デビットカード・プリペイドカードなどに対応・スマホやカードをかざして払う)
- 電子マネー「iD」「三井住友カードで!電子マネー「iD」のメリットと使い方」(iDのマークがある端末にかざして払い、使った分は三井住友カードの利用代金として請求)
- 電子マネー「QUICPay」(スマホのウォレットにカードを設定して、「クイックペイで」と伝えてかざす)
- Kyash「QUICPay+サービス終了とVisaのタッチ決済への移行について」(QUICPay+は2025年8月31日18時に取り扱い終了・Visaのタッチ決済で引き続き払える)・Kyash(Visaプリペイドカード・事前に入金した分で払う)・「選べる入金方法」(銀行口座・ATM・クレジットカードなどから入金・残高に応じた自動入金)
- マネーフォワード ME「プレミアムサービス機能比較表」(無料会員の連携可能数は4件まで)
- マネーフォワード ME「お金が見える」(支出の分類・月ごとの推移・日付ごとの入出金の表示例)
- ドコモの銀行「アプリでATM」・「ATM手数料」(セブン銀行・ローソン銀行のATMでアプリを使う入出金。スマートプログラムの対象支店は何度でも無料・対象外の支店は無料の回数に決まりあり)
- ドコモの銀行「デビットカードの利用代金は、いつ引落されますか?」(原則即時引落・一部の加盟店は即時引落しではない場合がある)