こんにちは、ゆうペイです!
この記事は、職人を辞めたいと考えている人に向けて、普段使うクレジットカードとメインの銀行を、辞める前に「組み合わせ」でそろえておくことをすすめる話です。
新しいクレカや銀行口座が必要な人は、勤めているうちに作っておくことがオススメ。
👉️ナゼか
辞めたあとは収入の状況が変わり、カードの申し込みが進まないこともあるからです。
辞めたあとに自分で払う住民税や保険料のために、お金を分けて貯めておく銀行口座も、給料が入っているうちに作っておくと安心です。
カードと口座を整理しようと思っても、どのカードと銀行を使えばいいのか、迷う人は多いと思います。
ポイントの多さやキャンペーンで比べ始めると、かえって決められなくなりがちです。
心の声
残すカードとメインの口座を決めようと思っても、結局どれにすればいいの?
迷いますよね。
僕はいわゆるSBIコンボと言われる組み合わせで、銀行の決め手は目的別口座でした。
☝️結論から言うと、今のカードと口座で困っていなければ、新しく作る必要はありません。
作る・替えるなら、勤めているうちに、カードと銀行を、つながる組み合わせでそろえます。
おすすめは、
【SBIコンボ】
三井住友カード×ドコモの銀行×SBI証券と、
【楽天コンボ】
楽天カード×楽天銀行×楽天証券の2つです。
お金を目的ごとに分けて貯めたいならSBIコンボ、
楽天のサービスをよく使うなら楽天コンボが選びやすくなります。
今選ぶのは、普段使うカードと銀行です。
証券の口座は、生活費の予備がたまって、積み立て投資を始めるときに考えれば十分です。
この記事では、カードや銀行をどれにするか迷っている人向けに、
- おすすめの2つの組み合わせと、どちらを選ぶかの目安
- 組み合わせごとの使い方(私の使い方つき)
- 辞めたあとに払うお金を、普段のお金と分けて貯めるやり方
- 辞める前にそろえるとき、住民税や失業保険の口座で確かめておくこと
☝️を、日給や寮など職人の働き方に合わせてお伝えします。
今使っているカードと、給料が入る口座を思い浮かべながら読んでみてください。
メインカードとメインバンクは、この2つの組み合わせから選ぶ
同じグループの会社どうしや、提携している会社どうしのカード・銀行・証券には、お互いをつなぐ仕組みがあります。
ばらばらに選ぶより、お金を移す手間や、見る画面が減ります。
ポイントは、選ぶ理由のいちばんにしないのがオススメ。
ポイントやキャンペーンで選ぶと、そのたびにカードや口座が増えて、また支払いが散らばりがちです。
先にお金の流れで組み合わせを決めれば、支払いを1枚にまとめた分、ポイントも1か所にまとまってたまります。
💭 普段は現金で払うことが多い人へ
この記事は、普段の支払いをカードで払う前提でお伝えしています。
現金で払うことが多い人も、スマホ代や光熱費のように毎月決まって払うものからカード払いに移すと、何にいくら払ったかが明細に残り、辞めたあとの生活費を数えやすくなります。
使いすぎが心配な人は、口座にあるお金の分だけ使えるデビットカードから始める方法もあります。
現金からキャッシュレスに変える理由と手順は、こちらにまとめています。
👉 お金が貯まらない現金派の職人へ。辞める前に、支払いを現金からキャッシュレスに変える理由と手順
使っていないカードや口座が多い人は、先に、残すものと整理するものを分けておくと、メインを選びやすくなります。
👉 クレジットカードと銀行口座は、辞める前に整理しておこう。職人が支払いをまとめて、使わない分を解約する手順
この記事では、メインの銀行にネット銀行をすすめています。
ネット銀行が怖い、店のある銀行のほうが安心だと感じる人は、先にこちらを読んでみてください。
👉 ネット銀行はやめた方がいい?危ないのは偽メール。店のある銀行との違いと安全な使い方
🧭 どちらの組み合わせにするかの目安
🗂
お金を目的ごとに分けて、自動で貯めたい人
SBIコンボ。ドコモの銀行の目的別口座で、住民税用や車検用のお金を分けておけます
🛒
楽天のサービスをよく使う人、市区町村の引き落としもネット銀行にまとめたい人
楽天コンボ。引き落としに使えるかは、住んでいる市区町村の案内で先に確かめます
👛
どちらかのコンボのカードや口座を、もう持っている人
持っている側にそろえます。新しく作るものが少なくて済みます
2つの組み合わせを比べると
| 比べること | SBIコンボ | 楽天コンボ |
|---|---|---|
| そろえるもの | 三井住友カード(NL)・ドコモの銀行・SBI証券 | 楽天カード・楽天銀行・楽天証券 |
| カードの年会費 | 無料(ゴールド〈NL〉は条件つきで無料) | 無料 |
| 基本のポイント | 200円につき1ポイント | 100円につき1ポイント |
| 目的ごとに分けて貯める | 目的別口座(10個まで) | 同じ仕組みの案内は見当たらない |
| 銀行と証券のつながり | SBIハイブリッド預金 | マネーブリッジ |
| ATMでの現金の入出金 | スマホのアプリを使えば、セブン銀行・ローソン銀行のATMは無料。キャッシュカードは無料の回数がランクで変わる | 3万円以上の入金はいつも無料。出金と3万円未満の入金は、無料の回数が会員ステージで変わる(最大月7回) |
| 他行への振込 | 無料の回数がランクで変わる | 無料の回数が会員ステージなどで変わる(会員ステージでは最大月3回) |
| 市区町村の引き落とし(例:横浜市の国民健康保険料) | ドコモの銀行は使えない | 楽天銀行は使える |
※2026年10月時点の各社の案内と、横浜市の案内(2026年8月27日更新)より。
※ポイントの率は支払先によって違います。楽天カードは、対象の公共料金・税金・国民年金保険料などが500円につき1ポイント、対象の携帯電話の料金・保険料などが200円につき1ポイントです(対象の支払先は楽天カードの案内で確かめられます)。
※ATMと振込の無料の回数は、ドコモの銀行はスマートプログラムの対象の支店の個人の口座、楽天銀行は会員の特典(ハッピープログラム)に登録した場合の目安です。
※楽天銀行の「見当たらない」は、公式の案内で同じ仕組みが見つからなかったという意味です。引き落としに使える銀行は、市区町村ごとに違います。
組み合わせごとの使い方
SBIコンボ:三井住友カード×ドコモの銀行×SBI証券
🤞私自身はコチラを使っています
SBIコンボは、住民税用や車検用のお金を分けて、自動で貯めたい人向けです。
※2026年10月時点の各社の案内より。
🏠 私の使い方
・家の光熱費や買い物は、すべて三井住友カード1枚で払っています。1年で100万円を超えるので、ゴールド(NL)にしています
・お金はドコモの銀行に集めて、目的別口座に自動で振り分けています。いちばん便利だと感じているのは、この目的別口座です。まだ投資をしない、貯める段階のお金も、目的ごとに分けて貯めていけます
・家計を見直して浮いたお金は、SBIハイブリッド預金に移しておきます。SBI証券でNISAなどの積み立てに回したいときに、すぐに回せます
・銀行の名前がドコモの銀行に変わって、ほかの銀行に乗り換える人の話も聞きます。今のところ困るような変更はなく、目的別口座があるので、私はこのまま使っています
楽天コンボ:楽天カード×楽天銀行×楽天証券
楽天コンボは、楽天のサービスをよく使う人向けです。
※2026年10月時点の各社の案内より。積み立てのポイントの率は、カードの種類・使う額・積み立てる投資信託などで変わります。
楽天市場や楽天モバイルなど、楽天のサービスをよく使う人は、ポイントが1か所にまとまりやすくなります。
三井住友カード ゴールド(NL)を考える人へ
普段のカードは、まず年会費が無料の三井住友カード(NL)を候補にします。
ゴールド(NL)にするかどうかは、家の支払いを全部まとめたら1年でいくらになるかで決めます。
ゴールド(NL)の年会費は5,500円で、入った年は100万円使っても5,500円かかります。
カード会社が決めた1年間に、対象の支払いで100万円使うと、翌年からの年会費がずっと無料。
一度この条件を満たせば、そのあと100万円に届かない年があっても無料のままです。
100万円使った年の分として10,000ポイントもつき、入った年の分は、2年目の加入月の末日までにつきます。
※ここでいう1年は、1月から12月ではなく、カードに入った日や月をもとにした期間です。使った額には、カードでの積み立てや国民年金の保険料、年会費などは入りません。
さらに、SBI証券でカードで積み立てたときのポイントの率も、前の1年に使った額で変わります。
ただ、ポイントのために使う額を増やすのは、順番が逆です。
家の支払いを全部まとめても1年で100万円に届かない人は、年会費が無料の(NL)で十分です。
(NL)のまま1年で100万円使うと、ゴールド(NL)へ年会費無料で切り替える案内が届きます(切り替えには審査があります)。
辞めたあとに払うお金を、普段のお金と分けて貯める
辞めたあとに払う住民税や保険料のためのお金も、給料と同じ口座に置いたままだと、普段の買い物に使ってしまいがちです。
払う予定のお金は、普段使うお金と分けて貯めておきます。
ドコモの銀行なら、目的別口座で分けられます。
楽天銀行を選んだ人は、楽天銀行には目的別口座のような仕組みが見当たらないので、残しておく地元の口座など、普段使わない口座に分けて置きます。毎月決めた日に、自分でその口座へ移します(振込の無料の回数も確かめておきます)。
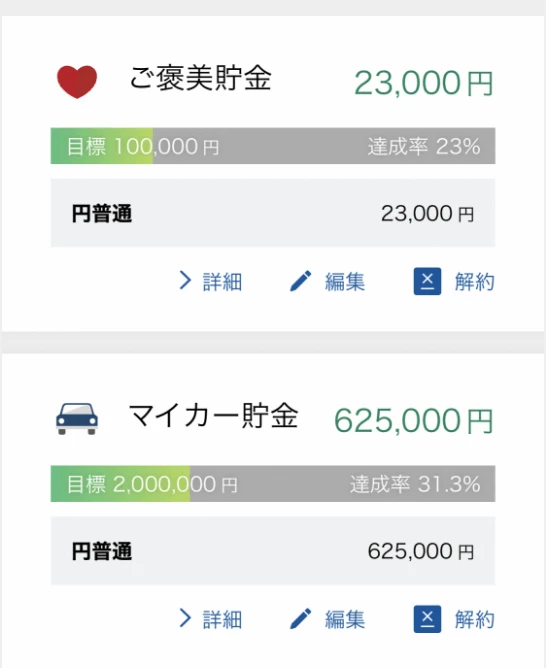
たとえばアプリの目的別口座の一覧では、口座ごとに、つけた名前と今の額、目標の金額と達成率が並びます。
住民税用や車検用の口座を作っておけば、あといくら貯めればいいかが、ひと目で分かります。
辞める前に、払う予定のお金ごとに分けておく
辞めたあとに払う予定のお金を、目的ごとに分けておきます。
たとえば、次のように分けると、払う月が来ても慌てずに済みます。
移す額は、メインの口座にお金が入ったあとの日に、毎月決まった額が移るようにしておくと続けやすくなります(例:給料をメインの口座で受け取る人なら、給料日の翌日に住民税用へ1万円)。
ドコモの銀行なら、定額自動振替で自動にできます。
お金が入ったら先に分けておけば、残ったお金で暮らすだけで済みます。
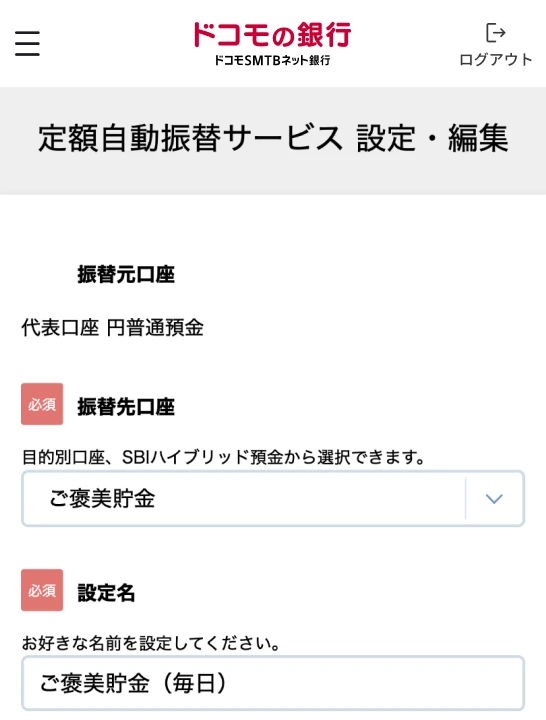
定額自動振替の設定画面では、振替元の代表口座から、振替先に目的別口座かSBIハイブリッド預金を選び、自分で分かる設定名をつけます。
住民税がいくら、いつ届くかは、こちらで確かめられます。
👉 退職後の住民税はいつ・いくら払う?職人が辞める前に確かめる税金と保険料
毎月分けるお金が残らない人は、先に固定費を見直して、貯める分を作るところから始めます。
👉 固定費の見直しは何から?職人が仕事を辞める前に、毎月の支払いを減らす順番
🔎 職人なら、ここも決めておく
🌧 日給など、働いた日数で給料が変わる人
雨で休みが多い月でも続けられる額にしておきます。多く入った月は、自分で追加して移します
🏢 給料の振込先を会社に決められている人
ドコモの銀行の定額自動入金で、ほかの銀行から決まった額を引き入れられます。給料日のあとの引き落とし日を選びます
① ほかの銀行から引き落とし(毎月5日か27日)
↓
② 原則その4営業日後に、ドコモの銀行へ入金
↓
③ 入金されたあとの日に、目的別口座へ移るよう、定額自動振替を設定する
1万円以上・1,000円単位・手数料は原則無料(スルガ銀行Dバンク支店は有料)・5件まで
💴 給料を現金で受け取る人
受け取ったらATMで口座に入れます。ドコモの銀行は、セブン銀行かローソン銀行のATMでスマホのアプリを使って入出金すると、手数料がかかりません。キャッシュカードを使わずに入出金できるので、カードを持ち歩いて落とす心配も減ります
ただ、スマホのアプリで使えるのはセブン銀行とローソン銀行のATMだけです。家や現場の近くにどちらかがあるかを、先に確かめておきます(キャッシュカードを使うときの無料の回数は、ランクで変わります)
楽天銀行は、3万円以上の入金はいつも無料で、出金と3万円未満の入金は、無料の回数が会員ステージで変わります
ドコモの銀行なら、余ったお金はSBIハイブリッド預金に置ける
辞める前の今は、生活費の予備を貯めるほうが先です。
積み立ては、生活費の予備がたまってから考えれば十分です。
そのうえで、目的別口座に分けても余ったお金は、SBIハイブリッド預金に移しておく方法があります。
SBIハイブリッド預金のお金は、SBI証券で投資信託などを買うときに、証券の口座へ入金し直さなくても使えます。
代表口座からSBIハイブリッド預金へも、目的別口座と同じように、決めた額を自動で移せます。
辞めたあとの生活費の予備がいくら必要かは、こちらで数えられます。
👉 仕事を辞めるなら貯金はいくら?辞めたあと毎月いくら要るか、職人が辞める前に数える方法
辞める前にそろえるとき、確かめておくこと
カードの申し込みは、勤めているうちに済ませる
新しい組み合わせにそろえるなら、カードの申し込みは、勤めているうちに済ませます。
👉️ナゼか
カードを作るとき、カード会社は申し込んだ人の年収や貯金、借りているお金などから払える額を確かめるので、辞めたあとは申し込みが進まないこともあるからです。
作るのは、普段の支払いに使うメインのカード1枚だけ。ほかのカードは増やしません。
辞めたあとは、カード会社に届けている勤め先も変更します。
寮や社宅を出る予定なら、カードとあわせて、次の住まいと住所を決める準備も進めます。
👉 無職だと部屋は借りにくい?職人が辞める前に、住まいと住所を決めておく理由
住民税・国民健康保険料・国民年金保険料の払い方を確かめる
辞めたあとに自分で払う形に変わることがある3つは、払い方と、確かめる場所が違います。
住民税と国民健康保険料は市区町村、国民年金保険料は日本年金機構の案内で、使える銀行と払い方を確かめます。
住民税と国民健康保険料を、口座から引き落とす(口座振替)ときに使える銀行は市区町村が決めていて、ネット銀行は使えない市区町村もあります。
| 払うお金 | 確かめる場所 | メインの銀行が使えないとき |
|---|---|---|
| 住民税 | 住んでいる市区町村の「口座振替」の案内 | 地元の口座を引き落とし先にして、払う月の前にお金を移す。納付書で払う方法もある |
| 国民健康保険料 | 住んでいる市区町村の「口座振替」の案内(例:横浜市は、ネット銀行ではPayPay銀行と楽天銀行だけ) | 住民税と同じ |
| 国民年金保険料 | 日本年金機構の案内(カード払いか口座振替)。ドコモの銀行は2026年6月1日から口座振替を受け付けている | カード払いにする。保険料の一部免除を受けている人はカード払いにできないので、届いた納付書で払う(金融機関・コンビニ・スマホの決済アプリなどで払える) |
※横浜市の案内(2026年8月27日更新)・日本年金機構・ドコモの銀行の発表より。住民税と国民健康保険料の引き落としに使える銀行は、市区町村ごとに違います。
失業保険と次の給料の振込先を確かめる
失業保険(雇用保険の失業手当)の振込先は、本人の名前の口座で、指定できない金融機関も一部あります。
メインの銀行を振込先にできるかは、手続きのときにハローワークで確かめます。
次の会社で給料の振込先を聞かれたら、メインの口座を伝えます。会社に銀行を決められているときは、ドコモの銀行なら定額自動入金で引き入れます。
次の仕事が決まっていない人は、辞める前に仕事探しを始める進め方も確かめておきましょう。
👉 転職活動は辞める前?辞めてから?職人が在職中に始めて分かる、自分の値打ち
知らずにそろえると、困ること
組み合わせを決めないまま、なんとなくカードや口座を作ると、次のようなことが起きやすくなります。
まとめ:辞める前に、カードと銀行を組み合わせでそろえよう
- 今のカードと口座で困っていなければ、新しく作る必要はない。作る・替えるなら、勤めているうちに申し込む
- おすすめは、SBIコンボ(三井住友カード×ドコモの銀行×SBI証券)と、楽天コンボ(楽天カード×楽天銀行×楽天証券)。お金を目的ごとに分けて貯めたいならSBIコンボ、楽天のサービスをよく使う人や、市区町村の引き落としもネット銀行にまとめたい人は楽天コンボ
- ポイントは、選ぶ理由のいちばんにしない。お金の流れで組み合わせを決めれば、支払いを1枚にまとめた分、ポイントも1か所にまとまる。新しくゴールド(NL)を選ぶなら、家の支払いが1年で100万円に届くかで決める(一度年会費無料になった人は、そのあと100万円に届かなくても無料のまま)
- 辞めたあとに払うお金を、普段使うお金と分けて貯める。住民税・国民健康保険と国民年金・車検・生活費の予備などを、メインの口座にお金が入ったあとの日に移す。ドコモの銀行なら、目的別口座を使える
- 住民税や国民健康保険料の引き落とし、失業保険の振込先に使える銀行を先に確かめる。メインの銀行が使えなければ、地元の口座を1つ残す
カードのポイントや銀行の決まりは、これからも変わります。
でも、
「お金の流れを1本にして、払う予定のお金を分けて貯めておくと、辞めても辞めなくても家計が崩れにくい」ことは変わりません。
☝️今日やることは1つだけです。
普段使うカードと銀行の名前と、困っていることをメモに書く
困っていることがなければ、今の組み合わせをメインにします。作る・替える必要がある人は、選び方の目安で候補を絞ります。
👉 組み合わせが決まったら、次に進める準備
・使わないカードや口座を解約する人は、
クレジットカードと銀行口座は、辞める前に整理しておこう。職人が支払いをまとめて、使わない分を解約する手順
・リボ払いや使いすぎで、カードの支払いが苦しい人は、
クレジットカード生活をやめたい人へ。リボ払いと使いすぎから抜け出す、困らない使い方
・次の仕事が決まっていない人は、
転職活動は辞める前?辞めてから?職人が在職中に始めて分かる、自分の値打ち
・辞めたあとに一人親方など個人事業主として働く人は、
個人事業主の保険・年金・労災は会社員とどう違う?職人が辞める前に確かめること
カードと銀行は、一度そろえれば毎月の手間が減ります。
給料が入っているうちに、組み合わせを決めておきましょう。
辞める前の準備は7つにまとめているので、できるところから始めてみてください。
👉 辞める前の準備7つを見る
2026年10月時点の公式ページなどをもとにしています。年会費・ポイント・金利・手数料や、引き落としに使える銀行は変わることがあるので、申し込む前に各社と、住んでいる市区町村の案内で確かめてください。「私の使い方」は、運営者の家での実際の使い方です。
- 三井住友カード「三井住友カード(NL)」(年会費永年無料・200円〈税込〉につき1ポイント・1年で100万円以上使うとゴールド〈NL〉へ年会費永年無料で切り替えの案内〈審査あり〉)
- 三井住友カード「三井住友カード ゴールド(NL)」(年会費5,500円〈税込〉・初年度は100万円使っても5,500円・1年で100万円使うと翌年以降の年会費永年無料・200円につき1ポイント)
- 三井住友カード「ゴールド(NL)の年間100万円のご利用特典について」(集計期間は加入日・加入月から11か月後の末日まで・継続特典10,000ポイントは初年度の利用期間も対象で、加入月の末日までに付与・初年度の付与はなし)
- 三井住友カード「三井住友カードつみたて投資 ゴールド(NL)のポイント付与率」(2年目以降は前年の利用額で、100万円以上1.00%・10万円以上0.75%・10万円未満0.00%/初年度は1.00%〈1枚につき1回〉/つみたて投資・国民年金保険料・年会費などは集計の対象外)
- ドコモの銀行「ドコモSMTBネット銀行への社名変更について」(2026年8月3日に住信SBIネット銀行から商号変更・今の口座は変わらず使える)
- ドコモの銀行「目的別口座」(10個まで・口座名・目標金額と期日・代表口座から定額自動振替・目的別口座から直接出金できない)
- ドコモの銀行「定額自動振替」(代表口座から目的別口座・SBIハイブリッド預金へ、毎日・毎週・毎月の指定で自動振替・手数料無料)
- ドコモの銀行「定額自動入金サービス」(他の金融機関の本人名義の口座から毎月5日か27日に引き落とし、原則4営業日後に入金・1万円以上1,000円単位・手数料無料〈スルガ銀行Dバンク支店は有料〉・5件まで)
- ドコモの銀行「ATM手数料」(2025年5月29日現在:スマホのアプリを使うATMの入出金は、セブン銀行は何度でも無料・ローソン銀行も無料/キャッシュカードの無料回数はスマプロランクで決まる)・「振込・振替」(他行宛の振込手数料の無料回数はスマプロランクで決まる)
- SBI証券 よくあるご質問(SBIハイブリッド預金)(ハイブリッド預金の残高は買付余力に反映・買付代金の不足分は自動で入金)・「ポイント投資」(Vポイントなどで投資信託を買える)
- 住信SBIネット銀行(現 ドコモの銀行)の発表(2026年6月1日)(日本年金機構が取り扱う国民年金保険料などの口座振替の受付を開始)
- 楽天カード「楽天カード」(年会費永年無料・100円につき1ポイント)・「還元率が異なるご利用先」(対象の公共料金・税金・国民年金保険料などは500円につき1ポイント・対象の携帯電話料金や保険料などは200円につき1ポイント)
- 楽天証券「マネーブリッジ」(楽天証券と楽天銀行の口座連携・自動入出金〈スイープ〉・普通預金の優遇金利〈2026年10月1日時点で1,000万円以下の分は年0.48%・税引前・前月末までに設定が済んでいると翌月に適用・変動金利〉)・「ポイント投資」(楽天ポイントで投資信託を買える)
- 楽天銀行「手数料一覧」(他行振込は会員ステージに応じて最大月3回無料)・「ATM利用手数料」(提携ATMでの3万円以上の入金は常に無料で無料回数にも含まれない・出金と3万円未満の入金は会員ステージに応じて最大月7回無料)
- 横浜市「国民健康保険料の口座振替」(2026年8月27日更新:ネット銀行はPayPay銀行・楽天銀行が利用できる金融機関に入っている)
- 日本年金機構「クレジットカードでのお支払い」(国民年金の保険料をカードで払える・Visa・Mastercard・JCBなどのマーク付き・一部免除の人は使えない)・「納付書での納付」(金融機関・コンビニ・電子納付・スマホの決済アプリで払える)
- ハローワークインターネットサービス「雇用保険の具体的な手続き」(本人名義の預金通帳又はキャッシュカード〈一部指定できない金融機関あり〉)
- 割賦販売法(e-Gov法令検索)(30条の2=カード等を交付するときは、原則として年収・預貯金・債務の支払の状況・借入れの状況などを調べる)
- 三井住友カード「三井住友カードつみたて投資」のポイント付与率および条件の詳細(2年目以降は前年の利用が10万円未満だと付与率0.00%)
- 楽天証券「ポイント投資(投資信託)」(期間限定ポイントなどは利用できない)